Predstavte si situáciu, že prídete k autu na hotelovom parkovisku a nosič na bicykle za stovky eur je preč, prípadne na diaľnici uvoľnený strešný box poškodí vozidlo za vami. Ak sa v takejto chvíli spoliehate na to, že škodu automaticky vyrieši bežná zmluva, čaká vás nepríjemné prekvapenie v podobe zamietnutého nároku a tisícových výdavkov z vlastného vrecka. Správne nastavené poistenie strešného boxu a nosiča bicyklov totiž vyžaduje splnenie presných podmienok, o ktorých väčšina motoristov netuší, kým nie je neskoro.
Mnoho vodičov žije v omyle, že všetko pripevnené na karosérii patrí k vozidlu. Poisťovne sa však na veci pozerajú prísnou rečou zmluvných dojednaní. Keď nastane poistná udalosť, likvidátor skúma každý detail: spôsob montáže, bezpečnostné zámky, poistnú sumu aj presné miesto, kde k incidentu došlo. V nasledujúcich častiach si krok za krokom vysvetlíme, ako ochrániť svoje financie a predísť zbytočným sporom.
Prečo strešný box a nosič bicyklov nepatria k pevnej výbave auta?
Základným kameňom celého problému je právna a technická definícia príslušenstva vozidla. Bežná poistná zmluva na kasko poistenie sa v štandardnom rozsahu vzťahuje na motorové vozidlo v stave, v akom opustilo výrobnú linku alebo predajňu, vrátane jeho základnej a pevne zabudovanej výbavy. Pevnou súčasťou je iba to, čo nemožno od vozidla oddeliť bez použitia náradia a bez poškodenia samotnej konštrukcie auta.
Strešný box, priečniky a nosiče montované na strechu či na ťažné zariadenie sú z pohľadu poisťovní klasifikované ako doplnková výbava vozidla, prípadne dodatočná výbava. Keďže ide o odnímateľné príslušenstvo, nevzťahuje sa naň automatická ochrana základného balíka. Ak si kúpite špičkový strešný box za 800 eur a nosič na ťažné zariadenie za ďalších 700 eur, hodnota vášho auta síce v praxi stúpla, ale poistná zmluva o tom nevie. Ak nastane havária alebo krádež, poisťovňa vyplatí náhradu len za samotné auto, pokiaľ nebolo dohodnuté inak.
Čo presne tvorí doplnkovú výbavu auta
Doplnková výbava zahŕňa prvky, ktoré zvyšujú úžitkovú hodnotu vozidla, ale nie sú nevyhnutné pre jeho základnú prevádzku. Patria sem nielen strešné nosiče a autoboxy, ale napríklad aj detské autosedačky, prenosné navigácie alebo dodatočne montované ťažné zariadenia. Aby bolo poistenie strešného boxu a nosiča bicyklov vôbec platné, poistné podmienky vyžadujú, aby tieto predmety boli v čase vzniku škody riadne namontované v súlade s návodom výrobcu a schválené pre daný typ vozidla. Ak použijete podomácky zváraný nosič bez homologizácie, poisťovňa poistné plnenie okamžite odmietne.
Ako nahlásiť box a nosič do poistnej zmluvy
Riešenie tejto situácie je administratívne jednoduché, no vyžaduje vašu iniciatívu. Pri uzatváraní zmluvy, alebo kedykoľvek počas jej trvania formou dodatku, musíte nahlásiť doplnkovú výbavu poisťovateľovi. V zmluve sa presne špecifikuje druh príslušenstva, jeho výrobca, model a nadobúdacia hodnota. O túto sumu sa následne navýši celková poistná suma vozidla. Pripravte sa na to, že poisťovňa od vás bude žiadať doklad o kúpe. Ak blok či faktúru nemáte, hodnotu určí znalec alebo interné tabuľky, čo však býva pre motoristov menej výhodné. Podrobné kroky pri evidencii auta a výbavy rozoberá aj náš sprievodca pre postup pri poistení nového auta.
Pre lepšiu predstavu o tom, ako zabezpečiť svoje financie, uvádzame porovnanie dvoch základných prístupov k ochrane tohto vybavenia:
| Spôsob poistenia | Výhody | Nevýhody |
|---|---|---|
| Pripoistenie doplnkovej výbavy k autu | Kryje box aj nosič pri havárii, krádeži a živelnej udalosti priamo s autom; jedna zmluva a jedna platba. | Nekryje samotné prepravované bicykle; vyžaduje navýšenie poistnej sumy a uplatňuje sa spoluúčasť auta. |
| Samostatné poistenie športovej výbavy | Kryje bicykle a e-biky pri krádeži z nosiča aj pri nehode; flexibilné limity od 500 do 10 000 eur. | Vyššie ročné náklady; samostatná zmluva; prísne požiadavky na hrúbku zámkov a spôsob uzamknutia. |
Poistenie strešného boxu a nosiča bicyklov: Nová verzus časová cena pri škode
Jedným z najčastejších sklamaní pri likvidácii poistnej udalosti je výška vyplatenej sumy. Motoristi často predpokladajú, že ak kúpili nosič bicyklov pred štyrmi rokmi za 600 eur, v prípade jeho zničenia dostanú rovnakú sumu na nákup nového kusa. Realita likvidácie škôd sa však riadi presnými pravidlami, ktoré definuje poistná zmluva a Občiansky zákonník č. 40/1964 Zb. v paragrafe 788 a nasledujúcich.
Rozdiel medzi novou cenou a časovou cenou je pri staršom príslušenstve zásadný. Nová cena predstavuje finančnú čiastku, ktorú je potrebné vynaložiť na obstaranie novej veci rovnakej alebo porovnateľnej kvality v čase poistnej udalosti. Naopak, časová cena zohľadňuje vek, mieru opotrebenia a ekonomickú amortizáciu danej veci. Pri doplnkoch auta, ktoré sú vystavené slnku, dažďu a mrazu, klesá hodnota pomerne rýchlo.
Rozdiel medzi novou a časovou cenou pri likvidácii škody
Väčšina havarijných poistiek na slovenskom trhu likviduje škody na doplnkovej výbave v časovej cene, najmä ak má vybavenie viac ako dva či tri roky. Ak vám niekto poškodí päťročný strešný box, likvidátor vypočíta jeho technickú hodnotu. Z pôvodnej nákupnej ceny odpočíta percentá za každý rok používania. Ak amortizácia dosiahne 50 percent, poisťovňa vychádza zo základne 300 eur namiesto pôvodných 600 eur. Pri starších vozidlách a výbave pomáha predchádzať finančným stratám kvalitná ochrana, pričom celkový prehľad možností ponúka komplexná poistka na auto online.
Vplyv dojednanej spoluúčasti na konečné poistné plnenie
Druhým faktorom, ktorý zásadne znižuje konečné poistné plnenie, je zmluvná spoluúčasť. Štandardná spoluúčasť v kasko poistení býva dohodnutá na úrovni 5 percent, minimálne 166 eur, prípadne 10 percent, minimálne 330 eur. Pri samostatnom poistení prepravovanej výbavy sa často uplatňuje spoluúčasť 10 percent z plnenia, minimálne 40 eur. Ak máte škodu na boxe v hodnote 250 eur a vaša minimálna spoluúčasť je 166 eur, poisťovňa vám vyplatí len 84 eur. V prípade vyššej zmluvnej spoluúčasti 330 eur nedostanete vôbec nič, pretože škoda nepresiahla dohodnutú hranicu. V kontexte celkovej hodnoty vozidla sa preto často oplatí zvážiť aj porovnanie GAP poistenia, ktoré chráni pred finančným prepadom trhovej ceny.
Pozrime sa na konkrétny modelový výpočet, ktorý jasne ilustruje, ako sa z nákupnej ceny stane výsledná suma na vašom bankovom účte:
- Pôvodná nákupná cena: Strešný box a prémiový nosič bicyklov zakúpené pred 4 rokmi spolu za 1 000 eur.
- Uplatnená amortizácia: Opotrebenie stanovené technikom na úrovni 10 percent ročne, teda celkovo 40 percent (zrážka 400 eur). Časová hodnota pred nehodou je 600 eur.
- Náklady na opravu: Vybavenie je po náraze neopraviteľné, ide o totálnu škodu príslušenstva v hodnote 600 eur.
- Odpočet spoluúčasti: Poistná zmluva obsahuje spoluúčasť 5 percent, minimálne 166 eur. Odpočítava sa vyššia z hodnôt, teda 166 eur.
- Výsledné poistné plnenie: Poisťovňa vyplatí poškodenému presne 434 eur (600 eur mínus 166 eur).
Z výpočtu je zrejmé, že pri štvorročnom vybavení dostane majiteľ menej než polovicu sumy potrebnej na nákup nového vybavenia. Ak by navyše vybavenie nemal riadne nahlásené v zmluve, plnenie by bolo nulové.
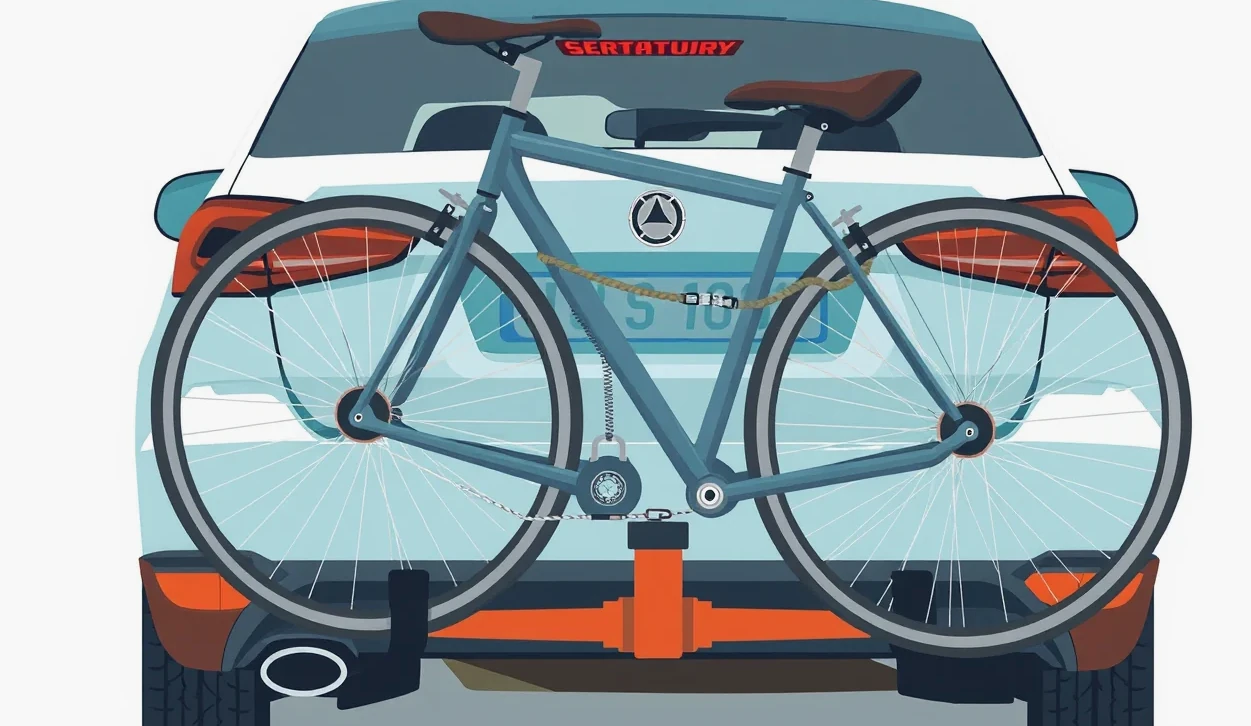
Poistenie prepravy bicyklov a strešných nosičov pri krádeži
Odcudzenie športovej výbavy patrí k nočným morám každého cyklistu. Zlodeji sa špecializujú na drahé bicykle a moderné elektrobicykle, ktorých cena bežne presahuje niekoľko tisíc eur. Z pohľadu poistného práva je však obrovský rozdiel medzi tým, keď páchateľ ukradne bicykel z nosiča, a situáciou, keď odmontuje celý nosič aj s nákladom. Pre správne fungovanie ochrany je nutné poznať rozdiel medzi poistením auta a poistením samotných prepravovaných vecí.
Základné pravidlo znie: havarijné poistenie auta kryje samotný nosič (ak je pripoistený ako doplnková výbava), ale nekryje prepravovaný náklad. Na bicykle, lyže a batožinu sa havarijná poistka vozidla nevzťahuje. Ak vám niekto prestrihne lanko a ukradne samotné bicykle, z kasko poistenia nedostanete ani cent. Na tento účel slúži buď špeciálne pripoistenie batožiny, alebo samostatné poistenie bicykla. Naopak, ak zlodej odmontuje nosič z ťažného zariadenia, škoda na nosiči sa rieši z kasko poistenia auta.
Krádež bicykla zo zamknutého nosiča na aute
Ak máte dojednané pripoistenie prepravovanej športovej výbavy alebo samostatné poistenie bicykla, likvidácia krádeže má veľmi prísne pravidlá zabezpečenia. Poisťovne v poistných podmienkach striktne vyžadujú, aby páchateľ musel prekonať mechanickú prekážku. Bežný zámok, ktorý je integrovaný v plastovej ružici nosiča, spravidla nestačí. Väčšina poisťovní vyžaduje dodatočné uzamknutie rámu bicykla k nosiču alebo k ťažnému zariadeniu pomocou oceľového lanka či reťaze s priemerom minimálne 8 mm. Samostatnou kapitolou sú elektrobicykle. Ak zlodej neodcudzí celý e-bike, ale iba demontovateľný displej alebo batériu, poistné plnenie býva v zmysle výluk zamietnuté. Poistenie sa totiž vzťahuje na bicykel ako celok, nie na jeho odnímateľné súčasti, ktoré mal majiteľ pred opustením auta odložiť do bezpečia.
Odcudzenie celého nosiča aj s bicyklami
Ak páchateľ demontuje celý nosič z ťažného zariadenia alebo zo strechy a odnesie ho aj s upevnenými bicyklami, nastáva súbeh dvoch rôznych poistných udalostí. Škodu na samotnom nosiči uplatňujete z havarijného poistenia vozidla (za predpokladu, že bol nosič poistený ako doplnková výbava a bol uzamknutý k vozidlu originálnym uzamykacím mechanizmom). Škodu na bicykloch musíte uplatniť z pripoistenia batožiny alebo zo samostatnej poistky bicyklov. Pri každej z týchto dvoch zmlúv sa uplatňuje samostatná spoluúčasť a samostatný limit plnenia. Záznam polície je v tomto prípade absolútne nevyhnutný. Kedy je nutné volať hliadku, popisuje článok zameraný na postup po dopravnej nehode.
Nasledujúca tabuľka sumarizuje limity, spoluúčasť a možnosti krytia pre jednotlivé typy poistných rizík pri preprave nákladu:
| Typ poistného krytia | Na čo sa vzťahuje | Typický limit plnenia | Štandardná spoluúčasť |
|---|---|---|---|
| Doplnková výbava ku kasku | Strešný box, priečniky, nosič na ťažné zariadenie | Sublimit do 30 % z poistnej sumy vozidla | 5 % min. 166 € alebo 10 % min. 330 € |
| Pripoistenie batožiny k autu | Osobné veci (často s výlukou športovej výbavy na streche) | Spravidla 700 € až 2 000 € celkovo | Paušálna 10 % min. 40 € |
| Cestovné poistenie (batožina) | Športová výbava v zahraničí vrátane bicyklov | Sublimit 1 200 € až 1 500 € na športovú výbavu | Spravidla bez spoluúčasti alebo do 50 € |
| Samostatné poistenie bicykla | Bicykel, e-bike na nosiči, v pivnici aj na ceste | Nastaviteľný od 500 € do 10 000 € | 10 %, minimálne 20 € |
Výluka miesta obvyklého pobytu: Prečo vám škodu pred hotelom nepreplatia?
Jedna z najzákernejších pascí v poistných zmluvách sa nazýva miesto obvyklého pobytu. Motoristi často predpokladajú, že ak odcestujú na dovolenku na Liptov alebo do Rakúska a zaparkujú auto pred prenajatým penziónom či hotelom, sú chránení pred krádežou batožiny aj výbavy. Opak býva pravdou. Poistné podmienky totiž bežne obsahujú ustanovenie, ktoré definuje nočné parkovanie a vylučuje krytie vecí na aute v čase od 22:00 do 06:00 ráno mimo stráženého parkoviska.
Čo je však ešte závažnejšie, poistná zmluva často definuje miesto prechodného ubytovania ako miesto obvyklého pobytu. Akonáhle sa ubytujete v hoteli, na chate či v apartmáne na viac ako jednu noc, toto miesto získava štatút vášho dočasného bydliska. Všeobecné poistné podmienky mnohých poisťovní výslovne uvádzajú, že poistenie batožiny a vonkajšej výbavy neplatí v mieste trvalého bydliska, prechodného bydliska ani v mieste ubytovania poistníka. Poisťovňa vychádza z logiky, že počas ubytovania máte športovú výbavu zložiť z auta a uzamknúť do hotelovej lyžiarne alebo úschovne bicyklov.
Čo znamená miesto obvyklého pobytu v poistných podmienkach
Ak necháte bicykle na nosiči alebo lyže v strešnom boxe celú noc pred hotelom a do rána zmiznú, likvidátor si v policajnej správe prečíta adresu ubytovacieho zariadenia. Následne uplatní výluku: škoda nastala v mieste ubytovania poisteného a veci neboli uložené v uzamknutom objekte. Toto ustanovenie nájdete vo väčšine zmlúv na slovenskom trhu, vrátane produktov veľkých ústavov, akým je napríklad Poisťovňa Generali. Pri plánovaní ciest preto vždy skontrolujte, či hotel disponuje uzamykateľnou miestnosťou na bicykle. Podobné prísne výluky platia aj v zimnom období, kedy motoristi nechávajú v boxoch drahú lyžiarsku výstroj; viac podrobností nájdete v texte o tom, čo poistiť na aute pred zimou.
Pamätajte si tri základné zásady nočného parkovania s nosičom:
- Bicykle nikdy nenechávajte na nosiči cez noc, a to ani na osvetlenom hotelovom parkovisku.
- Strešný box pred spaním vyprázdnite; plastové veko boxu nepredstavuje pre zlodeja žiadnu serióznu prekážku.
- Ak musíte parkovať s nákladom vonku, vyberajte výhradne oplotené a strážené parkoviská s fyzickou strážnou službou alebo kamerovým systémom.
Hrubá nedbanlivosť a poistenie strešného boxu a nosiča bicyklov pri náraze do podjazdu
Medzi najkurióznejšie, no finančne najničivejšie škody patria nárazy vozidiel s nákladom na streche do znížených prejazdov. Typickým scenárom je unavený vodič vracajúci sa z víkendového výletu, ktorý automaticky vojde do podzemnej garáže nákupného centra, pod prístrešok čerpacej stanice alebo do nízkeho železničného podjazdu. Výsledkom býva odtrhnutý strešný box, polámané rámy bicyklov, preliačená strecha vozidla a vytrhnuté strešné pozdĺžniky (hagusy). Celková škoda sa dokáže vyšplhať na 5 000 až 10 000 eur.
Právne posúdenie takejto nehody je mimoriadne komplikované. Pre poistenie strešného boxu a nosiča bicyklov je kľúčové, či poisťovňa vyhodnotí konanie vodiča ako bežnú nepozornosť, alebo ako hrubú nedbanlivosť. Podľa Občianskeho zákonníka má poisťovateľ právo znížiť poistné plnenie až o polovicu, prípadne ho úplne odmietnuť, ak poistený spôsobil škodu hrubým porušením svojich povinností.
Vjazd do nízkej garáže a posúdenie zavinenia vodiča
Ak je pred vjazdom do podzemných garáží umiestnená dopravná značka obmedzujúca prejazdnú výšku (napríklad zákaz vjazdu vozidiel vyšších ako 2,1 metra) a vodič túto značku ignoruje, poisťovne to často klasifikujú ako vedomé nerešpektovanie dopravného značenia. V takom prípade likvidátor aplikuje krátenie poistného plnenia za škodu na karosérii vozidla. Samotné bicykle na streche a zničený box zostávajú spravidla úplne bez náhrady, pretože havarijné poistenie auta škody na prepravovanom náklade pri vlastnom zavinení nekryje. Navyše, ak pri náraze poškodíte konštrukciu garáže alebo automatickú rampu, škoda na cudzom majetku sa uhradí z vášho PZP, kde vám však hrozí postih. Ak k takejto nehode dôjde, dôležitú úlohu zohráva správne zdokumentovanie situácie; podobné situácie opisuje článok kedy volať políciu na parkovisku.
Aby ste predišli tejto katastrofe, aplikujte jednoduché preventívne opatrenia:
- Nalepte si na palubnú dosku alebo na čelné sklo žltý lístok s presnou celkovou výškou auta vrátane bicyklov na streche (napr. Výška s nákladom: 2,85 m).
- Zmerajte si auto metrom ešte pred odchodom z domu; údaj v technickom preukaze uvádza výšku prázdneho vozidla bez nosiča.
- Zablokujte si v navigačnom systéme vjazdy do podzemných garáží, ak to vaša aplikácia umožňuje.
Zakryté svetlá a tabuľka EČV na nosiči bicyklov: Pokuta alebo krátenie poistky?
Nosiče bicyklov montované na ťažné zariadenie sa tešia obrovskej popularite vďaka ľahkej manipulácii a nižšiemu odporu vzduchu. Skrývajú však v sebe vážne právne a bezpečnostné riziká. Keď na nosič naložíte tri alebo štyri bicykle, zadné skupinové svetlá a evidenčné číslo vozidla sú z pohľadu vodičov idúcich za vami takmer neviditeľné. Slovenská legislatíva, konkrétne zákon č. 8/2009 Z. z. o cestnej premávke, vyžaduje, aby evidenčné číslo aj osvetlenie vozidla boli za každých okolností plne čitateľné a viditeľné.
Mnohí motoristi riešia situáciu svojpomocne: odmontujú zadnú tabuľku s evidenčným číslom z auta a vložia ju do plastového rámčeka na nosiči, alebo si vytlačia papierovú kópiu na tlačiarni a zalaminujú ju. Oba tieto postupy sú v rozpore so zákonom. Prekladanie tabuľky síce vyrieši viditeľnosť vzadu, ale vozidlo zostáva neoznačené na pôvodnom mieste. Papierová napodobenina je zasa falšovaním úradného dokladu, za čo hrozia vysoké pokuty a zadržanie vodičského preukazu.
Tretia tabuľka s evidenčným číslom a viditeľnosť svetiel
Jediným legálnym spôsobom je požiadať dopravný inšpektorát o vydanie tretej tabuľky s evidenčným číslom, ktorá je určená výhradne na nosič bicyklov. Táto tabuľka obsahuje rovnaké evidenčné číslo ako vozidlo a je označená symbolom nosiča. Pre viac informácií o prideľovaní čísel si môžete prečítať prehľad, ako fungujú evidenčné čísla vozidiel na Slovensku.
Aký to má vplyv na poistné plnenie? Ak do vás zozadu narazí iné vozidlo, škoda by sa mala primárne hradiť z PZP vinníka. Ak však druhý vodič pred políciou uvedie, že vaše brzdové svetlá neboli cez naložené bicykle viditeľné, prípadne že nosič nemal zapojenú svetelnú rampu cez 13-pólovú zásuvku, začína sa vyšetrovanie spoluviny. Likvidátor poisťovne vinníka môže uplatniť krátenie plnenia pre porušenie technického stavu vášho vozidla. Ak by ste škodu museli riešiť cez vlastnú havarijnú poistku, poisťovňa vám môže znížiť plnenie pre prevádzkovanie vozidla, ktoré nespĺňalo podmienky na jazdu po pozemných komunikáciách. Poškodenie zadnej časti vozidla navyše často vedie k ďalším finančným nárokom, akými je napríklad pokles trhovej ceny po oprave.
Označenie prečnievajúceho nákladu reflexnou tabuľou a vplyv na poistné plnenie
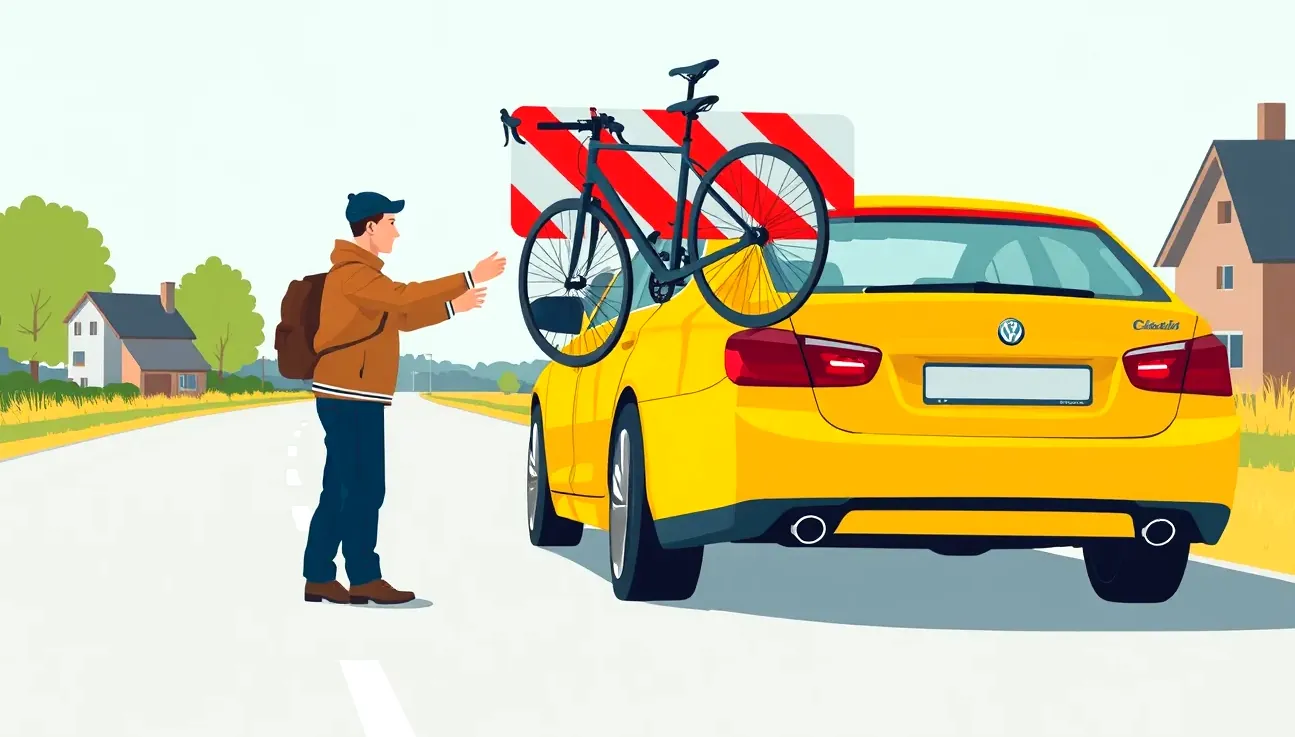
Máloktorý vodič si uvedomuje, že nosič na ťažnom zariadení s naloženými bicyklami predlžuje vozidlo často o viac ako jeden meter. V zmysle zákona o cestnej premávke sa tento nosič nepovažuje za pevnú súčasť karosérie, ale za prepravovaný náklad. Slovenská legislatíva aj medzinárodné predpisy presne stanovujú, kedy a ako musí byť takýto náklad označený reflexnými prvkami.
Podľa zákona č. 8/2009 Z. z. (§ 51 ods. 5) a príslušnej vyhlášky Ministerstva vnútra SR č. 30/2020 Z. z. (§ 26), ak náklad prečnieva vozidlo vzadu o viac ako 40 centimetrov, musí byť prečnievajúci koniec nákladu označený reflexnou tabuľou. V praxi túto podmienku prekračuje takmer každý nosič bicyklov na ťažné zariadenie, pretože jeho samotná konštrukcia má hĺbku minimálne 60 až 80 centimetrov.
Pravidlá pre náklad prečnievajúci o viac ako 40 centimetrov
Reflexná tabuľa musí spĺňať presné technické parametre: musí mať plochu minimálne 0,16 m² (štandardný rozmer býva 50 × 50 cm) a musí byť vyhotovená so striedavými červenými a bielymi pruhmi širokými 70 až 100 mm pod uhlom 45 stupňov. Ešte prísnejšie pravidlá platia v zahraničí, napríklad v Taliansku alebo v Španielsku, kde polícia nekompromisne pokutuje absenciu špeciálnej hliníkovej tabule sumami vo výške stoviek eur. Ak cestujete na juh Európy a využívate požičané auto či nosič, overte si podmienky vopred, pričom užitočné informácie ponúka článok o tom, ako funguje poistenie výpožičky vozidla v zahraničí.
Ak dôjde k dopravnej nehode za zníženej viditeľnosti – napríklad za šera, hmly alebo v noci – a vozidlo za vami narazí do vášho nosiča bicyklov, policajný protokol bude skúmať označenie nákladu. Ak reflexná tabuľa chýbala, likvidátor poisťovne môže skonštatovať porušenie povinností vodiča. Výsledkom je uznanie spoluzavinenia na dopravnej nehode. Pre poistenie strešného boxu a nosiča bicyklov to znamená, že vám poisťovňa vinníka nevyplatí 100 percent škody, ale plnenie zníži napríklad o 30 až 50 percent s odôvodnením, že prekážka nebola v súlade s predpismi riadne označená.
Nesprávne upevnený náklad a poistenie strešného boxu a nosiča bicyklov pri regrese PZP
Najnebezpečnejším scenárom pri preprave nákladu na aute je jeho uvoľnenie počas jazdy. Ak sa pri rýchlosti 130 km/h na diaľnici odtrhne zle namontovaný strešný box alebo z nosiča spadne bicykel, stáva sa z neho smrtiaca prekážka. Vodiči jazdiaci za vami nemajú šancu včas zareagovať. Dochádza k hromadným haváriám, ťažkým zraneniam a škodám na majetku, ktoré bežne presahujú desiatky tisíc eur. Zodpovednosť za takéto škody rieši zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení.
V zmysle tohto zákona sa škoda spôsobená prevádzkou motorového vozidla vzťahuje aj na škodu spôsobenú vecou, ktorá z vozidla odpadla alebo bola vymrštená. Poškodení vodiči si preto svoje nároky uplatňujú priamo z vášho PZP. Poisťovňa, v ktorej máte uzatvorené zákonné poistenie, vzniknuté škody na cudzích autách a zdraví poškodených uhradí. Tu sa však celý príbeh pre vinníka nekončí, ale iba začína. Nastupuje totiž inštitút regresného nároku poisťovne.
Kedy poisťovňa žiada vyplatené peniaze späť
Zákon o PZP aj poistné podmienky priznávajú poisťovateľovi právo požadovať od poistníka náhradu poistného plnenia (regres), ak poistník hrubo porušil základné povinnosti týkajúce sa prevádzky vozidla. Medzi takéto porušenia patrí preprava nákladu, ktorý nebol riadne zabezpečený, prípadne prekročenie maximálneho povoleného zaťaženia strechy vozidla alebo zvislého zaťaženia čapu ťažného zariadenia.
Ak vyšetrovanie polície preukáže, že nosič bicyklov nebol riadne dotiahnutý, uvoľnili sa popruhy, alebo box praskol v dôsledku preťaženia nad povolený limit výrobcu (bežne 50 až 75 kg), poisťovňa označí udalosť za hrubé porušenie predpisov. Následne od vás môže vymáhať časť alebo dokonca 100 percent všetkých peňazí, ktoré poškodeným vyplatila. Ak by škodu spôsobil vodič, ktorý vôbec nemá platnú poistku, situácia poškodených je ešte komplikovanejšia; tieto prípady podrobne rozoberá téma nehoda s vodičom bez PZP. Pri komplexnej ochrane vozidla preto motoristi často volia výhodné porovnanie PZP a havarijného poistenia, aby mali istotu, že zmluva pokrýva všetky riziká v plnom rozsahu.
Nezabúdajte ani na ochranu zdravia posádky vo vlastnom aute pri náhlych manévroch na diaľnici, kde pomôže úrazové poistenie osôb vo vozidle online. Presné parametre a lehoty na likvidáciu takýchto zložitých škôd opisuje napríklad poistenie vozidla ČSOB — čísla a lehoty. Vždy pamätajte na zákonnú lehotu: podľa Občianskeho zákonníka (§ 797 ods. 2) je poistený povinný oznámiť škodovú udalosť bez zbytočného odkladu, čo v poistných podmienkach spravidla znamená do 15 dní pri škode na území SR a do 30 dní pri škode v zahraničí.
Časté otázky k poisteniu nosičov a boxov
Vzťahuje sa bežné havarijné poistenie automaticky aj na strešný box a nosič bicyklov?
Nie, nevzťahuje. Tieto predmety sú považované za doplnkovú výbavu vozidla. Aby boli kryté pri havárii, poškodení alebo krádeži, musíte ich výslovne uviesť v poistnej zmluve a navýšiť o ich hodnotu celkovú poistnú sumu vozidla.
Preplatí mi havarijná poistka bicykle ukradnuté z nosiča na aute?
Nie, havarijné poistenie auta kryje iba samotné vozidlo a jeho nahlásené príslušenstvo, nie prepravovaný náklad. Na bicykle musíte mať dojednané buď samostatné poistenie bicyklov, alebo pripoistenie batožiny s výslovným krytím športovej výbavy na nosiči.
Preplatí mi poisťovňa škodu, ak vojdem s bicyklami na streche do nízkeho podjazdu?
Škoda na samotnom aute sa likviduje z havarijného poistenia, avšak poisťovňa vám môže plnenie výrazne krátiť z dôvodu hrubej nedbanlivosti, keďže ste nerešpektovali dopravné značenie o prejazdnej výške. Poškodené bicykle na streche nepreplatí vôbec.
Ako musím mať bicykel zamknutý k nosiču, aby poisťovňa uznala krádež?
Zámok integrovaný v nosiči nestačí. Poistné podmienky vyžadujú prekonanie prekážky a predpisujú dodatočné uzamknutie rámu bicykla k nosiču alebo k ťažnému zariadeniu lankovým či reťazovým zámkom s priemerom minimálne 8 mm. Krádež musíte bezodkladne nahlásiť polícii a predložiť policajný protokol.