Mnoho motoristov predpokladá, že škody spôsobené krupobitím automaticky vyrieši povinné zmluvné poistenie alebo že po búrke stačí urobiť zopár fotografií smartfónom a odviezť auto priamo do klampiarskej dielne. Základné zákonné krytie rieši výhradne ujmu spôsobenú iným účastníkom premávky, takže pri živelnej kalamite nepomôže, a začatie opravy pred posúdením technikom vedie takmer s istotou ku kráteniu alebo úplnému zamietnutiu náhrady. Obhliadka po krupobití je formálnym a technickým východiskom celej poistnej udalosti, na základe ktorého poisťovňa vyčísli rozsah poškodenia a schváli technologický postup sanácie karosérie.
Kým na stojacom vozidle poškodenom živlom sa prítomnosť dopravnej polície nevyžaduje, administratívny postup voči poistiteľovi má prísne pravidlá. Včasné zachytenie detailov priamo vplýva na to, či prebehne likvidácia formou rozpočtu, alebo opravou na krycí list v zmluvnom servise.
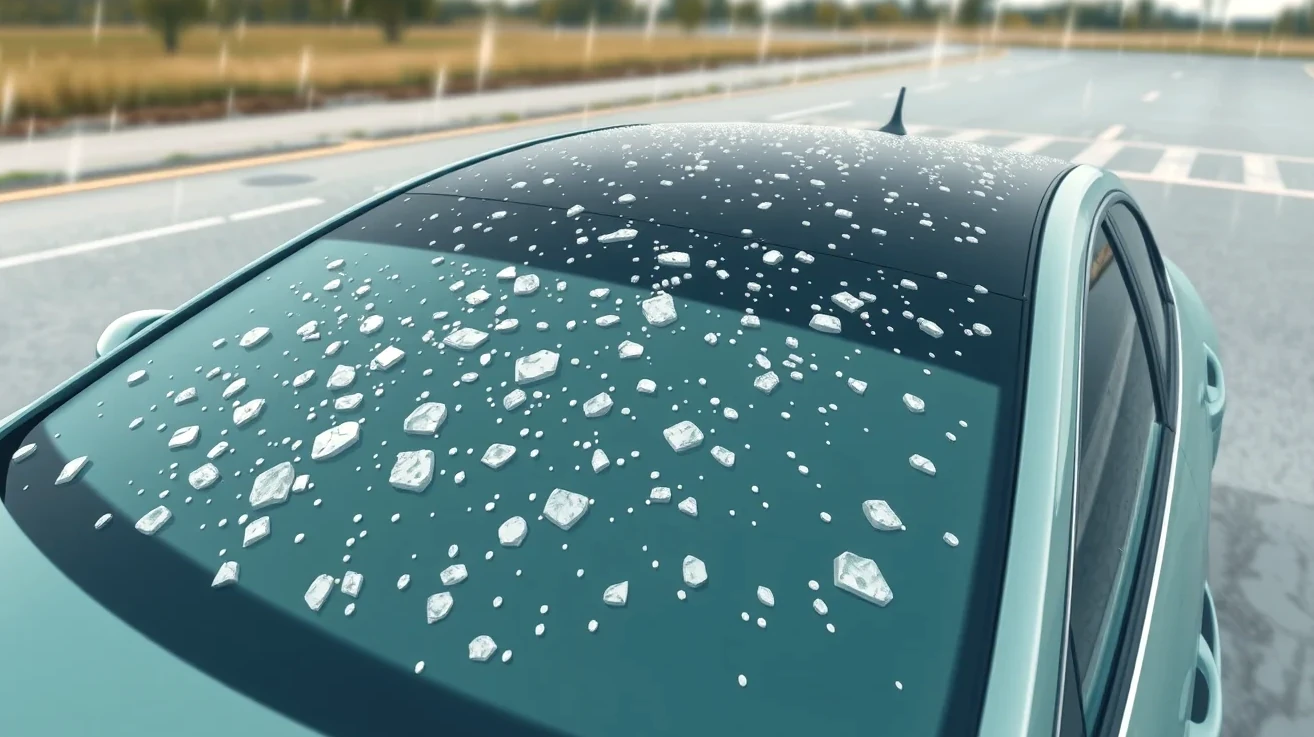
Rozsah poškodenia karosérie a rozdiel medzi typmi preliačin
Účinky ľadových krúp na kovové dielce závisia od ich veľkosti, kinetickej energie a uhla dopadu. Pri primárnom posudzovaní technik rozdeľuje poškodenia do dvoch základných kategórií podľa toho, či náraz narušil povrchovú vrstvu laku, alebo plech absorboval deformáciu pružným prehnutím. Táto diferenciácia zásadne rozhoduje o tom, aké finančné plnenie poisťovňa prizná a aký technologický postup servisu povolí.
Pri rozsiahlych búrkach dochádza často aj k druhotným škodám, medzi ktoré patrí prasknuté čelné sklo, roztrieštené strešné okná alebo polámané plastové lišty. V takom prípade musí byť v protokole zachytená každá položka osobitne, aby následná výmena čelného skla z poistenia nevytvorila spor o príčinnej súvislosti medzi živelnou udalosťou a deštrukciou autoskla.
Mikropreliačiny bez porušenia laku a elasticita plechu
Ak ľadové krúpy nezanechali ryhy a lak si zachoval pôvodnú celistvosť, hovoríme o deformáciách bez štrukturálneho poškodenia povrchu. Moderné automobilové plechy a elastické laky dokážu absorbovať náraz menších telies bez toho, aby popraskali. Tieto priehlbiny sa označujú ako mikropreliačiny a ich likvidácia predstavuje technologicky najčistejší variant návratu vozidla do pôvodného stavu.
Technik počas dokumentácie zaznamenáva nielen počet jamiek na každom dielci, ale aj ich hĺbku a umiestnenie voči hranám a výstuhám. Preliačiny na plochých častiach kapoty či strechy sa posudzujú inak ako tie, ktoré zasahujú do prelisov karosérie, kde je kov natiahnutý a má výrazne vyššie vnútorné pnutie.
Preliačiny s prasknutým lakom a riziko korózie
Vážnejší problém nastáva, ak krúpy dosiahnu veľkosť niekoľkých centimetrov alebo dopadajú pod ostrým uhlom. V mieste kontaktu vznikajú mikrotrhliny v krycom aj základnom laku, ktoré obnažujú kovový podklad. Tento stav vylučuje jednoduché vyrovnanie bez následného lakovania, pretože nekrytý plech začína vplyvom atmosférickej vlhkosti okamžite korodovať.
Poisťovňa v takýchto prípadoch započítava do kalkulácie kompletné lakovnícke práce, čo výrazne navyšuje celkovú sumu škody. Ak sa pri kalkulácii zistí, že vozidlo už vykazovalo staršie škrabance alebo neodborne opravené miesta z minulosti, likvidátor môže uplatniť korekciu nákladov, pričom správne poistenie motorového vozidla pomáha vyhnúť sa neprimeraným sporom o rozsah krytia.
Obhliadka po krupobití a PDR oprava bez lakovania
Základným štandardom likvidácie živelných poškodení karosérie sa stala technológia Paintless Dent Removal, známa pod skratkou PDR. Ide o precíznu opravu prehnutých plechov za studena pomocou špeciálnych pákových nástrojov z vnútornej strany dielca, prípadne lepením adaptérov z vonkajšej strany. Keď sa vykonáva obhliadka po krupobití, technik skúma predovšetkým to, či je vozidlo na túto metódu vhodné, pretože predstavuje výraznú úsporu času aj nákladov oproti tradičnému tmeleniu a striekaniu.
Likvidátor pri kalkulácii vychádza z počtu jamiek na dielci. Akceptácia PDR opravy je zo strany poistných domov prioritou, pretože zabraňuje znehodnoteniu vozidla neoriginálnym lakovaním, pri ktorom často vznikajú farebné odchýlky a hrubšia vrstva laku znižuje predajnú hodnotu na sekundárnom trhu.
Princíp technológie Paintless Dent Removal
Metóda PDR využíva pamäťový efekt kovu. Špecialista pomocou špeciálnych oceľových planžiet rôznych dĺžok a zakrivení postupne vytláča priehlbinu milimeter po milimetri späť do pôvodnej roviny. Celý proces prebieha pod kontrolou reflexnej lampy alebo tieňovej dosky, ktorá vrhá na lak paralelné pruhy svetla a odhaľuje aj tie najjemnejšie nerovnosti.
Trvanie opravy jednej preliačiny trvá zvyčajne 30 až 90 minút podľa jej hĺbky a prístupnosti. Kompletne poškodené auto s desiatkami jamiek tak dokáže špecializované stredisko opraviť v priebehu 1 až 3 dní, kým tradičná klampiarska a lakovnícka oprava bežne vyradí vozidlo z prevádzky na dva až tri týždne.
Akceptácia PDR metódy poisťovňou a normohodiny
Kalkulačné systémy ako Audatex či Eurotax obsahujú presné normohodiny a sadzby pre PDR technológiu. Poisťovne majú stanovené tabuľkové matice, kde cena opravy jedného dielca stúpa podľa kategórie poškodenia, rozdelenej podľa priemeru a hustoty jamiek. Cena opravy jednej izolovanej preliačiny metódou PDR štartuje na úrovni od 30 eur za kus.
Pri rozsiahlejšom poškodení, napríklad pri počte približne 20 menších priehlbín na jednom diele bez porušenia laku, sa náklady pohybujú v rozpätí 400 až 900 eur. V porovnaní s klasickým lakovaním ide o citeľný rozdiel, keďže tmelenie a prelakovanie dielcov pri prasknutom laku vychádza bežne na 1 000 až 2 500 eur.
| Parameter | PDR oprava bez lakovania | Klasická oprava tmelením a lakovaním |
|---|---|---|
| Zachovanie pôvodného fabrického laku | ✓ | ✗ |
| Riziko farebnej odchýlky odtieňa | ✗ | ✓ |
| Trvanie opravy celého vozidla | 1 až 3 dni | 10 až 20 dní |
| Zásah do protikoróznej ochrany dielca | ✗ | ✓ |
| Vplyv na pokles trhovej hodnoty | minimálny | merateľný |
Z hľadiska zachovania integrity vozidla je PDR preferovanou voľbou. Ak by totiž došlo k nešetrnému brúseniu a lakovaniu, majiteľ riskuje budúci pokles trhovej ceny po oprave, čo si kupujúci pri meraní hrúbky laku pred kúpou okamžite všimnú.
Kedy sa nahlásenie krupobitia neoplatí pre spoluúčasť
Každé kaskové krytie obsahuje zmluvne dohodnutú finančnú participáciu poisteného na vzniknutej škode. Kým obhliadka po krupobití presne určí výšku materiálnej ujmy, výplata poistného plnenia prebehne len vtedy, ak rozsah poškodenia presiahne túto dohodnutú hranicu. V opačnom prípade znáša všetky náklady na opravu majiteľ vozidla.
Na slovenskom poistnom trhu je najrozšírenejšia spoluúčasť vo výške 5 %, minimálne 165 eur, prípadne pri niektorých zmluvách 5 %, minimálne 100 eur. Ak má vozidlo zasiahnutú iba kapotu s tromi plytkými preliačinami, ktorých vyrovnanie stojí 120 eur, poisťovňa nepreplatí nič a udalosť sa uzatvorí bez finančného plnenia.
Výpočet spoluúčasti pri živelnej udalosti
Princíp výpočtu spoluúčasti funguje na uplatnení percentuálnej sadzby s pevnou minimálnou sumou. Likvidátor vezme celkovú sumu schválených nákladov na opravu bez DPH (alebo s DPH podľa statusu platcu dane) a odpočíta dohodnutú čiastku. V praxi rozhoduje to, ktorá hodnota je vyššia – či percentuálny podiel, alebo fixné minimum.
Pri priemernej škode po krupobití, ktorá sa pohybuje na úrovni 2 000 až 3 000 eur, predstavuje päťpercentná spoluúčasť sumu 100 až 150 eur. Keďže je táto hodnota nižšia než minimálny limit 165 eur, poisťovňa z plnenia strhne práve minimálnu hranicu 165 eur a zvyšok doplatí. Pri škode 4 000 eur by 5 % predstavovalo 200 eur, takže by sa uplatnila táto vyššia percentuálna suma.
Kedy náklady na opravu nepresiahnu dojednaný prah
Osobitnú pozornosť treba venovať zmluvám, kde je dojednané len doplnkové krytie k zákonnému poisteniu. Pripoistenie živelných udalostí k PZP máva fixne stanovené nízke limity plnenia, často len v rozsahu 500 až 2 000 eur. Ak krupobitie spôsobí škodu za 2 800 eur, poisťovňa vyplatí maximálne horný limit pripoistenia znížený o prípadnú spoluúčasť, a zvyšok musí doplatiť majiteľ.
Pri starších autách môže krupobitie vyvolať stav, ktorým je ekonomická totálna škoda. Nastáva v momente, keď kalkulované náklady na opravu prekročia stanovené percento všeobecnej hodnoty vozidla v čase škody (spravidla 70 až 80 %). Plnenie sa potom počíta ako všeobecná hodnota auta znížená o hodnotu použiteľných zvyškov a dojednanú spoluúčasť. Pre majiteľov nových vozidiel rieši takúto stratu hodnoty GAP poistenie a totálna škoda, ktoré vykrýva rozdiel do obstarávacej ceny.
| Položka a typ poistného parametra | Finančný rozsah / Limit | Poznámka k uplatneniu |
|---|---|---|
| Oprava 1 preliačiny technológiou PDR | od 30 € | bez poškodenia laku |
| Oprava cca 20 menších preliačin (PDR) | 400 až 900 € | bežný rozsah na jednom dielci |
| Oprava preliačin s lakovaním | 1 000 až 2 500 € | pri prasknutom laku |
| Priemerná škoda na aute po krupobití | 2 000 až 3 000 € | kombinácia viacerých dielov |
| Štandardná minimálna spoluúčasť | 100 až 165 € | podľa zmluvných podmienok |
| Limit pripoistenia živlov k PZP | 500 až 2 000 € | pevne daný strop v zmluve |
Vplyv živelnej škody na bezškodový priebeh a cenu poistky
Medzi motoristami panuje obava, že po nahlásení krupobitia prídu o nazbierané zľavy za jazdu bez nehôd. Vo väčšine poistných domov na slovenskom trhu je živelná udalosť klasifikovaná ako udalosť bez zavinenia vodiča. Priebeh likvidácie a samotná obhliadka po krupobití preto automaticky neznamenajú uvalenie sankčného koeficientu pri obnove zmluvy na ďalší rok.
Pravidlá sa však líšia podľa konkrétnych poistných podmienok. Kým niektoré poisťovne škody zo živlov z bonusového systému úplne vynímajú, iné evidujú každú poistnú udalosť bez ohľadu na jej príčinu a zohľadňujú celkovú škodovosť klienta pri kalkulácii ceny na ďalšie poistné obdobie.
Uplatnenie malusu pri živelných udalostiach
Tradičný systém bonus a malus bol primárne navrhnutý na penalizáciu nehodových vodičov pri škodách z prevádzky vozidla. Ak krupobitie poškodí zaparkované auto na ulici, vodič neporušil žiadne predpisy a vzniku škody nemohol zabrániť. Z tohto dôvodu popredné poisťovne pri živelných škodách malus neuplatňujú a bezškodový priebeh za zodpovedné šoférovanie ponechávajú nedotknutý.
Ak by však klient počas jedného poistného roka nahlásil viacero živelných škôd za sebou, poisťovňa môže pri výročí zmluvy pristúpiť k individuálnemu prehodnoteniu rizika. To sa neprejaví ako formálny malus, ale ako zvýšenie základnej sadzby poistného pre nasledujúci rok.
Výpoveď a prepoistenie pri náraste poistného
Ak poisťovňa pri výročí zmluvy zvýši cenu z dôvodu kalamitného roku, poistený má zákonné možnosti na reakciu. Podľa § 800 ods. 1 Občianskeho zákonníka možno poistnú zmluvu vypovedať najmenej 6 týždňov pred uplynutím poistného obdobia. Majiteľ vozidla tak získa priestor nájsť si výhodnejšie podmienky krytia.
Rovnako platí ustanovenie § 800 ods. 2 Občianskeho zákonníka, podľa ktorého možno zmluvu vypovedať do dvoch mesiacov od jej uzavretia s osemdennou výpovednou lehotou. Pri hľadaní novej zmluvy zohráva kľúčovú úlohu výsledná cena havarijného poistenia, do ktorej vstupuje nielen rozsah krytých rizík, ale aj transparentnosť pravidiel pri likvidácii prírodných živlov.
Krycí list poisťovne a priebeh opravy v servise
Akonáhle sa ukončí prvotná obhliadka po krupobití a servis vypracuje rozpočet opráv, prichádza na rad administratívne schválenie nákladov. Pre motoristov, ktorí nechcú platiť tisíce eur z vlastného vrecka a následne čakať na refundáciu, je kľúčovým dokumentom krycí list. Bez tohto potvrdenia zmluvný servis vozidlo po oprave majiteľovi spravidla nevydá.
Krycí list je písomným prísľubom poisťovne, že náklady na opravu fakturované servisom uhradí priamo na účet opravovne. Majiteľ vozidla v servise zaplatí iba zmluvne dohodnutú spoluúčasť, prípadne DPH, ak ide o platcu dane z pridanej hodnoty, ktorý si môže daň odpočítať v daňovom priznaní.
Význam krycieho listu pre bezhotovostnú opravu
Formát bezhotovostného vyrovnania šetrí likviditu poisteného. Ak servis disponuje zmluvným vzťahom s danou poisťovňou, komunikácia prebieha elektronicky priamo medzi prijímacím technikom servisu a likvidátorom poistných udalostí. Schválený krycí list a bezhotovostná oprava garantujú, že faktúra vystavená servisom rešpektuje kalkulačný systém a vopred dohodnuté sadzby normohodín.
Poisťovňa vydá krycí list až po predložení všetkých požadovaných dokladov. Medzi ne patrí technický preukaz vozidla (časť II), vodičský preukaz v čase udalosti a potvrdenie o zaplatení poistného za aktuálne obdobie. Ak je na aute vinkulácia v prospech lízingovej spoločnosti alebo banky, vyžaduje sa aj súhlas vinkulačného partnera s výplatou plnenia servisu.
Zistenie skrytých poškodení a doobhliadka dielov
Pri primárnom posúdení vozidla pod holým nebom technik nemusí vidieť každú priehlbinu, najmä ak je karoséria zaprášená alebo svetelné podmienky nie sú ideálne. Ak klampiar v servise po demontáži vnútorného tapacíru dverí a stropu objaví ďalšie poškodenia, oprava sa musí okamžite pozastaviť. Servis je povinný vyžiadať úkon s názvom doobhliadka.
Počas doobhliadky mobilný technik poistiteľa skontroluje novoobjavené deformácie a zapíše ich do dodatku k pôvodnému protokolu. Začatie prác na nezapísaných dieloch bez predchádzajúceho súhlasu likvidátora vedie k tomu, že poisťovňa dodatočné náklady neuzná a nepreplatí. V prípade prieťahov pomôže online sledovanie poistnej udalosti, kde poistený vidí stav schvaľovania jednotlivých položiek.
Pred samotným pristavením vozidla na posúdenie technikovi je dôležité dodržať systematický postup. Nasledujúci kontrolný zoznam sumarizuje kľúčové kroky, ktoré chránia nárok na plné poistné plnenie:
- Zdokumentujte vozidlo na mieste udalosti celkovými zábermi zo všetkých štyroch strán.
- Vyhotovte detailné snímky stôp po krupobití na zemi a poškodeného okolia (napr. polámané vetvy či vrstva krúp).
- Zabezpečte rozbité okná fóliou alebo plachtou, aby ste zabránili zatečeniu dažďovej vody do interiéru a elektroniky.
- Neumývajte karosériu abrazívnymi prostriedkami a neaplikujte leštiace pasty pred obhliadkou.
- Nahláste udalosť poisťovni bezodkladne, ideálne do 24 hodín od búrky.
- Pripravte si číslo poistnej zmluvy a osvedčenie o evidencii vozidla časť II.
- Skontrolujte protokol z obhliadky a preverte počet zapísaných poškodených dielcov pred jeho podpisom.
Nesúhlas s výsledkom obhliadky po krupobití a znalecký posudok
Môže nastať situácia, kedy obhliadka po krupobití nezohľadní všetky poškodenia, likvidátor nesprávne zvolí technológiu opravy alebo poistiteľ skráti rozpočet nákladov na materiál. Poistený nie je povinný podpísať záverečnú správu, ak s jej znením nesúhlasí. Zákonný rámec poskytuje dostatočné nástroje na obranu proti neprimeranému kráteniu plnenia.
Podľa § 797 ods. 2 Občianskeho zákonníka je poistený povinný oznámiť udalosť bez zbytočného odkladu. Likvidačné konanie sa riadi prísnymi pravidlami: vyšetrenie potrebné na zistenie rozsahu povinnosti plniť sa má skončiť do jedného mesiaca od oznámenia udalosti podľa § 797 ods. 3 Občianskeho zákonníka. Samotné poistné plnenie je potom splatné do 15 dní od skončenia tohto vyšetrenia podľa § 799 ods. 1 Občianskeho zákonníka.
Podanie námietky a dožiadanie revízie protokolu
Ak protokol z obhliadky vykazuje zjavné nedostatky, prvým krokom je písomná námietka adresovaná likvidačnému oddeleniu. V nej poistený presne špecifikuje dielce, ktoré technik opomenul, a doloží detailné fotografie vyhotovené pod uhlovým svetlom. Dôvodom na nesúhlas býva aj to, ak poisťovňa namiesto autorizovaného servisu vnúti rozpočet kalkulovaný na neoriginálne diely či podhodnotené normohodiny.
Ak sa konanie neúmerne naťahuje a vyšetrenie nemožno skončiť do jedného mesiaca odkedy sa poistiteľ o udalosti dozvedel, vzniká podľa § 799 ods. 2 Občianskeho zákonníka zákonný nárok na požiadanie o primeranú zálohu na plnenie. Neodôvodnené zamietnutie alebo krátenie sa rieši cez oficiálnu žiadosť o prehodnotenie výšky škody, ktorú poisťovňa opätovne prešetrí na úrovni ombudsmana či vedúceho likvidácie.
Vypracovanie posudku nezávislým znalcom
V sporných prípadoch, kedy poisťovňa trvá na svojom zamietavom stanovisku alebo tvrdí, že poškodenia vznikli skôr pri inej udalosti, má poistený právo osloviť súdneho znalca z odboru cestnej dopravy. Znalec vykoná kontrolné merania hrúbky laku, posúdi smer deformácií a porovná ich s meteorologickými údajmi Slovenského hydrometeorologického ústavu pre daný deň a lokalitu.
Znalecký posudok predstavuje silný právny dôkaz. Právo na poistné plnenie sa podľa § 101 a § 104 Občianskeho zákonníka premlčuje vo všeobecnej 3-ročnej premlčacej lehote, ktorá začína plynúť jeden rok po vzniku poistnej udalosti. Ak nezávislý posudok potvrdí pochybenie poisťovne, klient má nárok požadovať nielen doplatenie škody, ale aj refundáciu trov na vypracovanie znaleckého posudku.