Rodina Kováčovcov vymenila staršie naftové kombi za rodinné elektrické SUV v hodnote 50 000 eur. Pri preberaní vozidla predpokladali, že poistná zmluva bude fungovať rovnako ako pri predošlom aute. Keď však začali detailne skúmať poistenie elektromobilu — čo je iné oproti bežným autám, zistili zásadné rozdiely. Kým povinné zmluvné poistenie ukladá rovnaký zákon č. 381/2001 Z. z. s minimálnym limitom 6 450 000 eur na zdravie a 1 300 000 eur na majetok, havarijné poistenie a asistenčné služby majú úplne odlišné pravidlá. Pri elektrickom pohone tvorí najdrahšiu časť vozidla trakčná batéria, čo mení pohľad na poistné plnenie, likvidáciu škôd aj obvyklé výluky.
Degradácia kapacity batérie: Prečo poistenie elektromobilu nie je záruka na dojazd?
Ak motorista skúma PZP pre elektromobily a hybridy, zistí, že cena sa neodvíja od objemu valcov v cm³, ale od výkonu v kW a hmotnosti. Pri havarijnom poistení je však situácia zložitejšia. Cenové rozpätie kaska pri hodnote vozidla 50 000 eur sa pre skúseného vodiča pohybuje od 1 016 eur do 2 560 eur ročne, zatiaľ čo pre mladého vodiča môže dosiahnuť 1 880 eur až 5 520 eur ročne. V priemere býva poistka pre elektromobil až o 30 % drahšia než na porovnateľné spaľovacie auto. Dôvodom je práve hodnota akumulátora.
Mnoho majiteľov predpokladá, že ak po niekoľkých rokoch klesne reálny dojazd vozidla na polovicu, pomôže im poistná zmluva. To je zásadný omyl. Pri otázke, ako funguje poistenie elektromobilu a čo je v ňom iné v porovnaní so zárukou výrobcu, treba rozlišovať medzi prevádzkovým opotrebením a náhlou škodovou udalosťou. Bežné kasko poistenie kryje výhradne náhle a nepredvídateľné poškodenie vonkajším vplyvom, napríklad pri dopravnej nehode, požiari alebo strete so zverou.
Rozdiel medzi poistnou udalosťou a zárukou výrobcu
Chemické starnutie akumulátora a pokles jeho zdravia (State of Health – SoH) je štandardnou výlukou z poistenia. Pokles kapacity rieši výlučne záruka výrobcu vozidla, ktorá zvyčajne garantuje minimálne 70 % pôvodnej kapacity po dobu 8 rokov alebo do najazdenia 160 000 kilometrov. Poisťovňa vyplatí poistné plnenie na batériu len vtedy, ak dôjde k jej fyzickému poškodeniu, skratu spôsobenému vonkajšou udalosťou alebo zničeniu pri havárii. V takýchto prípadoch sa uplatňuje poistný limit na batériu v novej hodnote, ktorý sa v kvalitných produktoch pohybuje až do 20 000 eur.
Škoda z prepätia pri domácom nabíjaní a poškodenie palubnej nabíjačky
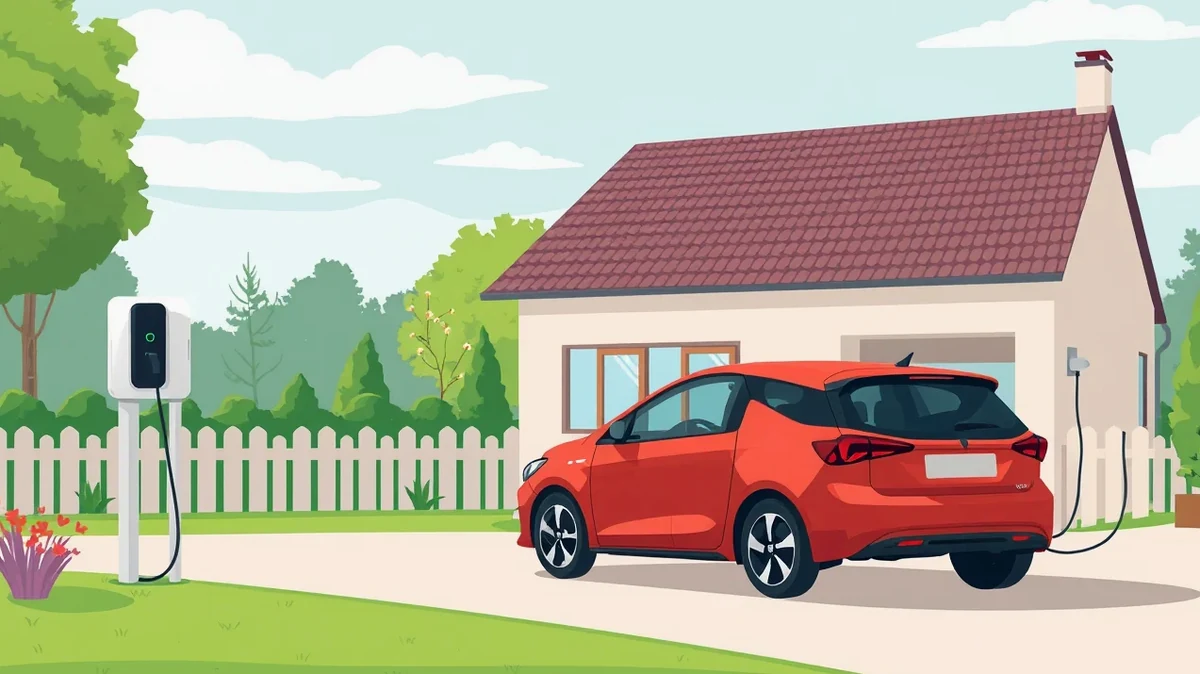
Väčšina rodín nabíja svoje elektroauto doma zo siete. Pri nočnej letnej búrke však môže dôjsť k úderu blesku do elektrického vedenia alebo k prepäťovej špičke v distribučnej sieti. Výsledkom býva zničená palubná nabíjačka v aute, poškodená riadiaca jednotka alebo zhorený nástenný wallbox v garáži. Bežná poistka nehnuteľnosti takéto škody na samotnom aute nekryje, pretože vozidlo je z poistenia majetku vylúčené.
Moderné havarijné krytie preto ponúka špeciálne balíky pre elektrické autá, ktoré zahŕňajú poškodenie elektroniky skratom a prepätím. V rámci týchto pripoistení možno dojednať aj krytie nabíjacej infraštruktúry:
- Domáca nabíjacia stanica (wallbox): Poistný limit býva štandardne nastavený do 2 000 eur a kryje poškodenie prepätím, skratom, úderom blesku, vandalizmom alebo nárazom iného vozidla.
- Prenosné nabíjacie káble a adaptéry: Krytie sa vzťahuje na poškodenie a krádež kábla priamo počas nabíjania na verejnom priestranstve s limitom spravidla do 700 eur.
- Vysokonapäťová kabeláž vozidla: Ochrana pred prehryznutím hlodavcami a následným skratom riadiaceho systému.
Upozornenie na časté riziko: Poisťovne podmieňujú poistné plnenie pri prepätí odbornou inštaláciou wallboxu. Ak si nabíjaciu stanicu namontujete svojpomocne bez revíznej správy alebo používate neschválené, necertifikované redukcie zakúpené na internetových trhoviskách, poisťovňa môže v prípade požiaru či prepätia uplatniť výluku a odmietnuť vyplatenie škody.
Diagnostika batérie po ľahkej nehode: Preplatí poisťovňa kontrolu bez zistenej chyby?
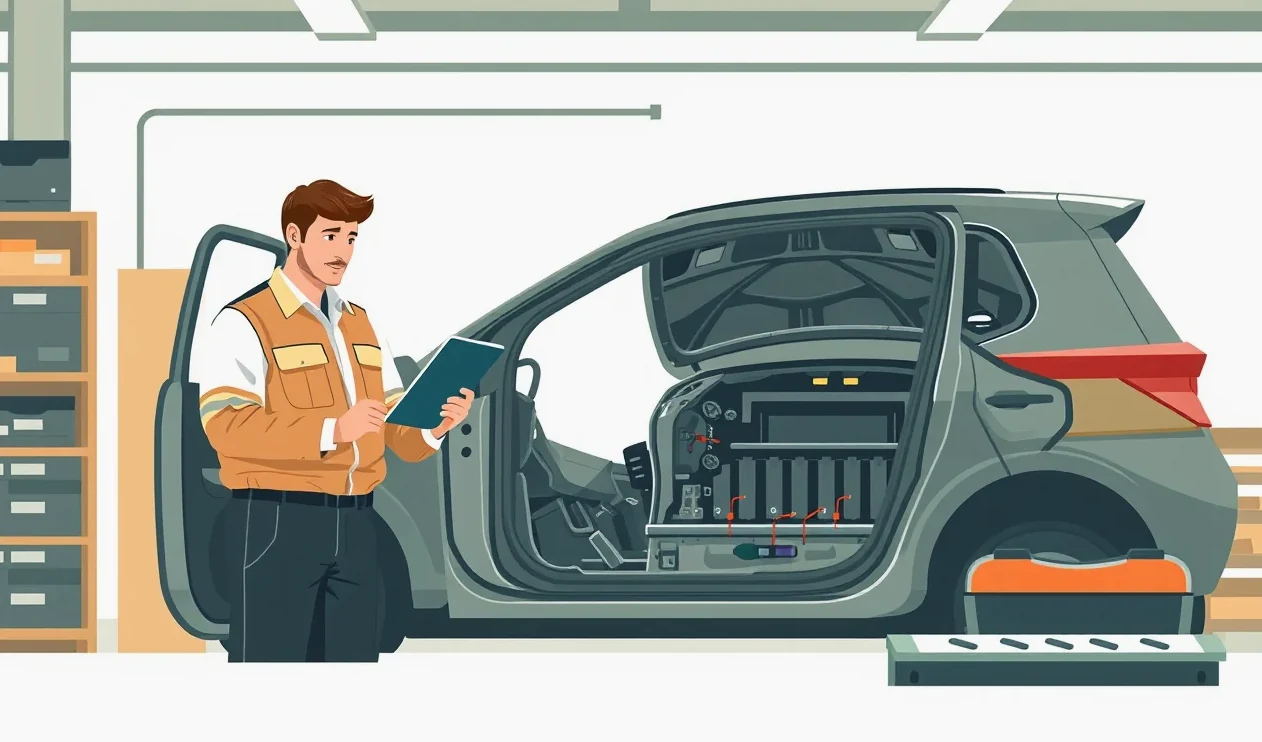
Modelová situácia: Rodina pri parkovaní zachytila vysoký betónový obrubník a mierne poškodila plastový kryt na podvozku. Na rozdiel od bežného auta, kde by hrozila maximálne prerazená olejová vaňa a poistné plnenie by riešilo len mechanickú opravu, pri elektromobile je priamo nad krytom uložená vysokonapäťová batéria. Autorizovaný servis v takomto prípade často odmietne auto vydať bez kompletnej diagnostiky a demontáže batériového bloku, čo môže stáť stovky až tisíce eur.
Z hľadiska poistnej zmluvy vzniká otázka, či poisťovňa uhradí náklady na bezpečnostnú diagnostiku, aj keď sa ukáže, že akumulátor nie je poškodený. Štandardné produkty preplácajú len preukázané poškodenie. Špecializované produkty pre elektromobily však kryjú aj predpísanú diagnostiku akumulátora po náraze, pokiaľ ju vyžaduje oficiálny technologický postup výrobcu na zachovanie bezpečnosti a záruky.
| Parameter poistnej udalosti | Vozidlo so spaľovacím motorom | Elektromobil |
|---|---|---|
| Hranica vzniku totálnej škody | Zvyčajne 70 až 80 % všeobecnej hodnoty | Posunutá až na 100 % všeobecnej hodnoty |
| Riešenie poškodenia podvozku | Mechanická oprava krytov a nápravy | Nutná diagnostika a kontrola integrity batérie |
| Riziko pri požiari vozidla | Štandardné hasenie a odťah | Karanténny vodný kontajner a špeciálny odťah |
| Krytie nabíjacej výbavy | Bezpredmetné | Káble do 700 €, wallbox do 2 000 € |
Pri vážnejších nárazoch môže aj drobné prehnutie hliníkového obalu batérie znamenať nutnosť výmeny celého akumulátora. Keďže nový akumulátor stojí často viac ako polovicu ceny nového auta, pri starších elektromobiloch to okamžite znamená verdikt finančnej totálnej škody. Ak má vozidlo vysokú trhovú hodnotu, pred finančným prepadom vás ochráni pripoistenie GAP k havarijnému poisteniu, ktoré doplatí rozdiel medzi všeobecnou hodnotou v čase nehody a pôvodnou nákupnou cenou.
Limity asistenčných služieb a odťahu pri vybití batérie na ceste
Vybitie batérie na ceste je nočnou morou každého začínajúceho elektromobilistu. Práve v asistenčných podmienkach sa najviac prejavuje poistenie elektromobilu a čo je iné pri riešení nepojazdného vozidla. Kým pri benzínovom aute dovezie asistenčná služba kanister paliva alebo vás odtiahne na lane na najbližšiu čerpaciu stanicu, pri elektroaute je takýto postup technicky vylúčený.
Elektromobil sa nesmie ťahať na lane s nápravou na zemi. Permanentné magnety v synchrónnych elektromotoroch pri otáčaní kolies generujú elektrické napätie, ktoré by mohlo nenávratne spáliť menič alebo riadiacu elektroniku. Asistenčná služba musí poslať odťahové vozidlo s hydraulickou rukou alebo rovnou plošinou, na ktorú sa vozidlo naloží bez otáčania hnanej nápravy.
Pri výbere krytia si preto overte konkrétne asistenčné limity:
- Finančný a kilometrový limit odťahu: Základná asistencia často garantuje odťah len do vzdialenosti 50 kilometrov. Pri hľadaní funkčnej rýchlonabíjacej stanice vo vidieckych oblastiach to nemusí stačiť.
- Počet asistenčných zásahov: Niektoré poisťovne obmedzujú bezplatný odťah z dôvodu vybitia batérie na jeden až dva prípady ročne, aby zamedzili zneužívaniu služby namiesto bežného nabíjania.
- Mobilné dobitie: Vybrané asistenčné služby v krajských mestách disponujú dodávkami s mobilným generátorom, ktoré dokážu nabiť batériu za 15 minút na dojazd 15 až 20 kilometrov.
Môže poisťovňa krátiť plnenie, ak ignorujete vybitie? Poistenie elektromobilu a jeho limity
Častou otázkou motoristov je, čo nastane, ak vodič vedome ignoruje hlásenia palubného počítača. Predstavte si situáciu, kedy systém opakovane hlási dojazd 5 %, následne prejde do núdzového režimu s obmedzeným výkonom, no vodič minie tri odpočívadlá s funkčnými nabíjačkami a zostane stáť na nebezpečnom úseku diaľnice.
Poisťovňa môže v takomto prípade posudzovať udalosť ako hrubú nedbanlivosť. Ak z telematických údajov vozidla alebo záznamov palubného počítača vyplynie, že vodič ignoroval jasné výstrahy systému, asistenčná služba môže odmietnuť uhradiť náklady na odťah alebo uplatniť krátenie poistného plnenia. Rovnako platí, že ak vybité auto spôsobí prekážku v cestnej premávke a dôjde k reťazovej nehode, z PZP sa síce škoda poškodeným vyplatí, no poisťovňa môže voči vodičovi uplatniť regresný nárok.
Pri komplexnom vyhodnocovaní rizík sa ukazuje kalkulačka poistenia auta ako užitočný nástroj na porovnanie asistenčných balíkov. Rozdiely v prístupe jednotlivých poisťovní k technickým špecifikám elektromobility sú totiž značné, najmä čo sa týka limitov a výluk pri poškodení podvozkovej časti a kabeláže.
Časté otázky o poistení elektromobilov
Prečo je havarijná poistka na elektromobil drahšia ako na benzínové auto rovnakej hodnoty?
Dôvodom sú vysoké náklady na opravy, drahé náhradné diely a nutnosť špeciálne vyškoleného personálu s certifikáciou na prácu s vysokým napätím. Akékoľvek podozrenie na poškodenie batérie navyše často vedie k totálnej škode.
Preplatí poisťovňa škodu, ak batéria začne horieť počas nabíjania?
Áno, pokiaľ máte uzatvorené havarijné poistenie s krytím požiaru a skratu. Podmienkou je, že nabíjanie prebiehalo v súlade s pokynmi výrobcu a prostredníctvom certifikovaného zariadenia. Viac informácií o takýchto situáciách rozoberá totálna škoda po požiari batérie.
Čo sa stane, ak chodec zakopne o môj nabíjací kábel na chodníku a zraní sa?
Takúto ujmu na zdraví kryje vaše povinné zmluvné poistenie, keďže nabíjanie vozidla sa považuje za súčasť jeho prevádzky. Zákonný limit na škody na zdraví je až 6 450 000 eur.
Môžem elektromobil poistiť v ktorejkoľvek slovenskej poisťovni?
Väčšina poisťovní elektromobily bežných značiek poistí bez problémov. Problém však môže nastať pri nových značkách, ktoré nemajú na Slovensku oficiálne servisné zastúpenie – v takom prípade ponuku poskytujú spravidla len približne 4 poisťovne na trhu.