Faktúra zo servisu vystavená na 1 850 eur, no na bankový účet dorazilo len 1 120 eur. Tento rozdiel 730 eur patrí medzi najčastejšie nepríjemné prekvapenia, s ktorými sa poškodení vodiči stretávajú po dopravnej nehode. Otázka, prečo poisťovňa skrátila poistné plnenie, vyvstane okamžite po doručení oznámenia o ukončení likvidácie. Poisťovňa má zo zákona presne stanovené mantinely, no poškodený motorista často netuší, či je krátenie oprávnené, alebo ide o nesprávny postup likvidátora.
Krátenie výplaty znamená, že poisťovňa odmietla uhradiť celú požadovanú sumu za opravu. Vodiči často hľadajú odpovede cez kalkulačku PZP pri výbere nového poistenia, no pri riešení poistnej udalosti z povinného zmluvného poistenia vinníka platia prísne pravidlá dokazovania a oceňovania škody. Každý dôvod zníženia vám inštitúcia musí písomne vysvetliť a nesmie ho bez nových zistení dodatočne meniť.
Dôkazná príprava po nehode: ako predísť kráteniu plnenia
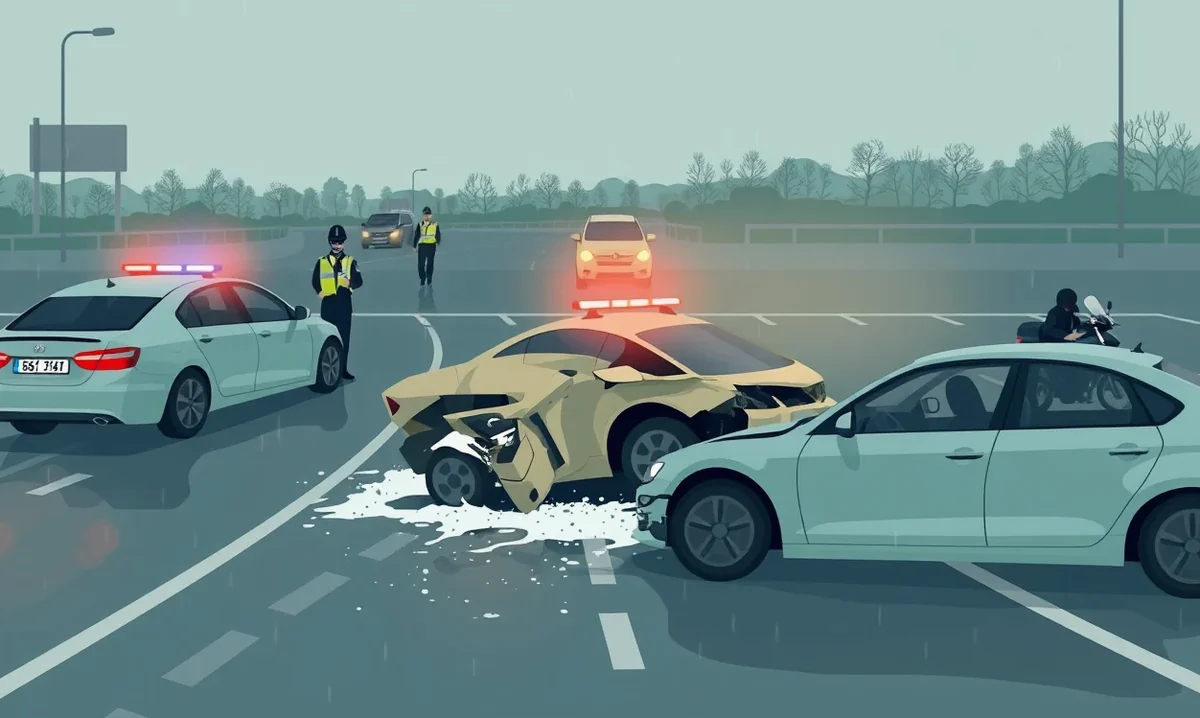
Najčastejšou zámienkou na zníženie výplaty býva tvrdenie, že časť poškodení nesúvisí s nehodou, alebo že rozsah poškodenia nezodpovedá priebehu zrážky. Likvidátor pracuje iba s podkladmi, ktoré má v spise. Ak na mieste udalosti chýbajú dôkazy, poškodený ťahá za kratší koniec. Dôsledná príprava podkladov hneď na mieste nehody je preto najlepšou obranou.
Aby ste predišli situácii, kedy budete musieť spätne dokazovať vzniknuté škody, postupujte priamo na mieste podľa týchto krokov:
- Zabezpečte miesto a privolajte políciu, ak je to potrebné. Políciu volajte vždy, ak došlo k zraneniu, ak účastníci nesúhlasia s mierou zavinenia, alebo ak je škoda zjavne vysoká.
- Vyplňte a podpíšte správu o nehode. Použite tlačivo Záznam o dopravnej nehode. Skontrolujte, či vinník priznal zodpovednosť a či je na dokumente jeho podpis aj dátum.
- Vyhotovte podrobnú fotodokumentáciu. Odfoťte postavenie oboch vozidiel na ceste, brzdné dráhy, úlomky plastov, celkový pohľad na vozidlá aj detailné zábery všetkých poškodených častí.
- Zabezpečte si svedkov. Ak nehodu videli okoloidúci alebo iní vodiči, vypýtajte si ich meno a telefónne číslo. Ich svedectvo pomôže pri spornom priebehu udalosti.
- Počkajte s opravou na obhliadku. Vozidlo nezačínajte opravovať skôr, ako prebehne oficiálna obhliadka vozidla po nehode technikom poisťovne. Ak servis pri demontáži odhalí skrytú vadu, musíte ihneď požiadať o doobhliadku.
Prečo servis na faktúru chráni lepšie ako rozpočet
Pri nahlasovaní škody si volíte spôsob likvidácie. Mnohí motoristi volia výplatu rozpočtom, pretože chcú mať peniaze na účte a auto si opraviť svojpomocne. Práve pri rozpočte však dochádza k najväčšiemu kráteniu. Poisťovňa totiž v rozpočte neprepláca DPH a kalkuluje s nižšími cenami práce aj neoriginálnych dielov.
| Spôsob likvidácie | Výhody | Nevýhody |
|---|---|---|
| Oprava v servise na faktúru | Poisťovňa preplatí skutočné náklady na prácu a materiál vrátane DPH; servis komunikuje priamo s likvidátorom pri doobhliadke. | Musíte počkať na dokončenie opravy; pri prekročení obvyklých cien v nezmluvnom servise môže vzniknúť doplatok. |
| Výplata škody rozpočtom | Peniaze dostanete priamo na účet bez nutnosti predkladať účty z opravy; voľnosť pri výbere opravára. | Poisťovňa nepreplatí DPH; sadzby za normohodiny sú výrazne nižšie; kalkulácia počíta s najlacnejšími náhradnými dielmi. |
Prečo poisťovňa skrátila poistné plnenie pri oprave staršieho auta
Odpoveď na otázku, prečo poisťovňa skrátila poistné plnenie pri staršom vozidle, spočíva v ekonomickej nerentabilite opravy. Poisťovne sa riadia pravidlom, že cena opravy nesmie presiahnuť hodnotu, ktorú malo auto bezprostredne pred nárazom. Tento stav sa v poisťovníctve označuje ako totálna škoda, hoci vozidlo na pohľad nemusí vyzerať ako neopraviteľný vrak.
V praxi likvidátor určí všeobecnú hodnotu vozidla v čase škody. Následne odhadne hodnotu použiteľných zvyškov – takzvaného vraku – a túto sumu odpočíta. Poškodenému motoristovi vyplatí len tento rozdiel. Vodič tak nedostane sumu potrebnú na opravu v servise, ale len finančné odškodnenie, ktoré počíta s predajom vraku na burze alebo vrakovisku.
Odpočítanie amortizácie a neuznanie hodinovej sadzby
Okrem totálnej škody uplatňujú likvidátori krátenie aj pri bežných opravách starších áut. Pri použití nových náhradných dielov poisťovne v minulosti argumentovali takzvaným zhodnotením vozidla, čo viedlo k neúmerným zrážkam. Tento postup je dnes obmedzený súdnou praxou, no likvidátori stále prísne posudzujú hodinovú sadzbu práce. Ak si vyberiete servis, ktorého sadzba výrazne prekračuje obvyklé ceny v regióne, rozdiel doplatíte z vlastného vrecka. Kompenzáciou za poškodenie môže byť v určitých prípadoch aj zníženie hodnoty vozidla po havárii, o ktoré treba poisťovňu požiadať.
Limity plnenia z PZP a pravidlá ich uplatňovania
Pri rozsiahlych dopravných nehodách s účasťou viacerých vozidiel prichádza na rad otázka zákonných limitov. Mnohí motoristi sa pýtajú, prečo poisťovňa skrátila poistné plnenie, hoci ich servisný účet bol riadne doložený. Dôvodom môže byť prekročenie celkového limitu krytia, kedy zákon ukladá povinnosť uplatniť pomerné krátenie.
Zákon č. 381/2001 Z. z. stanovuje, že pre nároky zo škodovej udalosti platia tie limity poistného plnenia, ktoré boli účinné presne v deň vzniku škodovej udalosti. Nie je rozhodujúce, kedy poisťovňa peniaze vypláca, ani kedy skončilo policajné vyšetrovanie. Od 1. augusta 2024 platia tieto minimálne zákonné limity:
- Škoda na zdraví a náklady pri usmrtení: najmenej 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených alebo usmrtených osôb.
- Vecná škoda na majetku a ušlý zisk: najmenej 1 300 000 eur na jednu udalosť bez ohľadu na počet poškodených.
- Pomerné znižovanie plnenia: Ak súčet nárokov všetkých poškodených prevyšuje limit 1 300 000 eur, plnenie každého jednotlivca sa zníži v pomere celkového limitu k súčtu všetkých uplatnených nárokov.
Zatiaľ čo pri škodách z PZP sa spoliehate na krytie vinníka, vlastné vozidlo si najlepšie ochránite, ak si zabezpečíte najlacnejšie havarijné poistenie. Pri havarijnom krytí však nezabudnite na to, ako funguje spoluúčasť pri kasku, pretože dohodnutá suma spoluúčasti predstavuje zmluvné zníženie výplaty pri každej oprave.
Omeškaná platba poistného od augusta 2024
Veľkou zmenou v pravidlách je ochrana motoristov pri zabudnutej platbe. V minulosti platilo, že ak vinník nezaplatil poistné včas, poisťovňa síce poškodenému škodu uhradila, no od vinníka následne vymáhala celú sumu formou regresu. Od 1. augusta 2024 už omeškaná platba poistného nie je dôvodom na regres ani na zníženie plnenia poškodenému.
Ak ste poškodený a vinník nehody meškal so zaplatením splátky PZP, poisťovňa vám z tohto dôvodu nesmie strhnúť ani cent. Poistenie podľa zákona zaniká až vtedy, ak poistné nie je zaplatené do jedného mesiaca od dátumu jeho splatnosti (ak zmluva neurčuje dlhšiu lehotu). Počas tohto mesiaca je zmluva plne platná a poisťovňa kryje škody v plnom rozsahu. Vodiči si môžu overiť podmienky a ceny cez nezávislú službu, akou je kalkulačka poistenia auta, kde si jednoducho skontrolujú aktuálne nastavenie zmluvy.
Kedy poisťovňa vymáha peniaze od vinníka
Krátenie plnenia voči poškodenému treba prísne odlišovať od regresu voči vinníkovi. Poškodený musí dostať náhradu škody v plnej výške. Poisťovňa však môže vyplatené peniaze žiadať späť od vodiča, ktorý nehodu spôsobil, v týchto presne určených prípadoch:
- Jazda pod vplyvom alkoholu alebo drog: nárok na vrátenie až 100 % vyplateného plnenia.
- Úmyselné spôsobenie nehody: postih vo výške 100 % vzniknutej škody.
- Neskoré nahlásenie škodovej udalosti do 15 dní po lehote: postih najviac 30 % z vyplatenej sumy.
- Nahlásenie po ešte dlhšom čase: zákonný regres až do výšky 50 % vyplatenej sumy.
Ako napadnúť krátenie a podnet na Národnú banku Slovenska
Ak nesúhlasíte so záverom likvidácie a pýtate sa likvidátora, prečo poisťovňa skrátila poistné plnenie, nerezignujte po prvom zamietavom liste. Poškodený má zákonné právo poznať presný dôvod. Poisťovateľ je povinný písomne vysvetliť dôvody odmietnutia alebo zníženia plnenia a tento dôvod nesmie bez preukázania nových skutočností neskôr meniť.
Prvým krokom je podanie písomnej reklamácie priamo poisťovni. V nej uveďte číslo poistnej udalosti, vyčíslite spornú sumu a priložte dôkazy – napríklad faktúru, fotky dielov či vyjadrenie servisu. Informácie o tom, ako napadnúť výšku poistného plnenia právnou cestou, vám pomôžu formulovať argumenty vecne a presvedčivo.
Dohľad Národnej banky Slovenska podľa § 108
Ak poisťovňa na vašu reklamáciu nereaguje alebo ju odmietne bez zákonného odôvodnenia, môžete podať sťažnosť na Národnú banku Slovenska (NBS). NBS vykonáva dohľad nad finančným trhom podľa § 108 zákona č. 39/2015 Z. z. o poisťovníctve. Hoci NBS nemôže priamo rozhodnúť o tom, koľko eur vám má poisťovňa doplatiť (túto právomoc má iba súd), preveruje dodržiavanie zákonných postupov. Zisťuje, či poisťovňa neporušila lehoty, či uviedla zákonný dôvod krátenia a či nepoužíva nekalé obchodné praktiky. Zistenie pochybenia dohľadom NBS výrazne zvyšuje šancu, že poisťovňa svoje rozhodnutie prehodnotí.
Dôležité lehoty pri likvidácii poistnej udalosti
Pri jednaní s poisťovňou si musíte ustrážiť termíny. Zmeškanie niektorej z lehôt môže viesť k premlčaniu nároku alebo k finančným postihom.
| Úkon alebo udalosť | Zákonná lehota | Dôsledok zmeškania lehoty |
|---|---|---|
| Oznámenie škody vzniknutej na Slovensku | Do 15 dní od vzniku udalosti | Hrozí regres poisťovne voči vinníkovi vo výške 30 % až 50 % z vyplatenej sumy. |
| Oznámenie škody vzniknutej v zahraničí | Do 30 dní od vzniku udalosti | Rovnaký postih formou regresného nároku ako pri domácej škode. |
| Výplata plnenia poisťovňou | Do 15 dní po skončení vyšetrovania | Nárok poškodeného na úroky z omeškania podľa Občianskeho zákonníka. |
| Vybavenie písomnej reklamácie | Do 30 dní od doručenia | Možnosť podať podnet na dohľad Národnej banke Slovenska. |
| Podanie žaloby na súd | Do 3 rokov (všeobecná premlčacia lehota) | Po uplynutí 3 rokov môže poisťovňa na súde vzniesť námietku premlčania a nárok zanikne. |
Časté otázky o krátení plnenia z poistenia
Prečo mi poisťovňa nepreplatila celú faktúru zo servisu?
Poisťovňa prepláca len účelne vynaložené náklady v obvyklých cenách pre daný región. Ak servis účtoval hodinovú sadzbu výrazne vyššiu ako zmluvné servisy, alebo vymenil diely, ktoré s nehodou nesúviseli, poisťovňa rozdiel neuzná a z plnenia ho odpočíta.
Prečo mi pri likvidácii rozpočtom vyplatili sumu bez DPH?
Podľa platných pravidiel sa DPH vypláca iba na základe predloženej faktúry s daňovým dokladom. Pri voľbe výplaty rozpočtom predpokladáte, že opravu nerealizuje platiteľ DPH, preto daň nie je skutočne vynaloženým nákladom a poisťovňa ju automaticky strhne.
Vinník nehody nafúkal alkohol. Skráti poisťovňa moje odškodnenie?
Nie, vaše plnenie ako poškodenej osoby nesmie byť z dôvodu alkoholu u vinníka nijako krátené. Poisťovňa je povinná uhradiť vám škodu v plnom rozsahu a následne bude celú sumu (až do 100 %) vymáhať priamo od vinníka v rámci regresného konania.
Čo robiť, ak servis našiel skryté vady po odstrojení auta?
Servis nesmie začať opravovať novoobjavené poškodenia bez súhlasu poisťovne. Ihneď nahláste potrebu doobhliadky. Technik poisťovne musí skryté poškodenie osobne zdokumentovať a zapísať do protokolu, inak poisťovňa náklady na túto dodatočnú opravu nepreplatí.